Artigos · Lucro por aparelho
Quanto sobra de cada iPhone que você vende?
O preço de venda menos o preço de compra não é o seu lucro. No meio do caminho tem aparelho na troca, manutenção, taxa da maquininha, comissão e brinde. Veja como fazer a conta certa, aparelho por aparelho, e onde ela costuma errar.
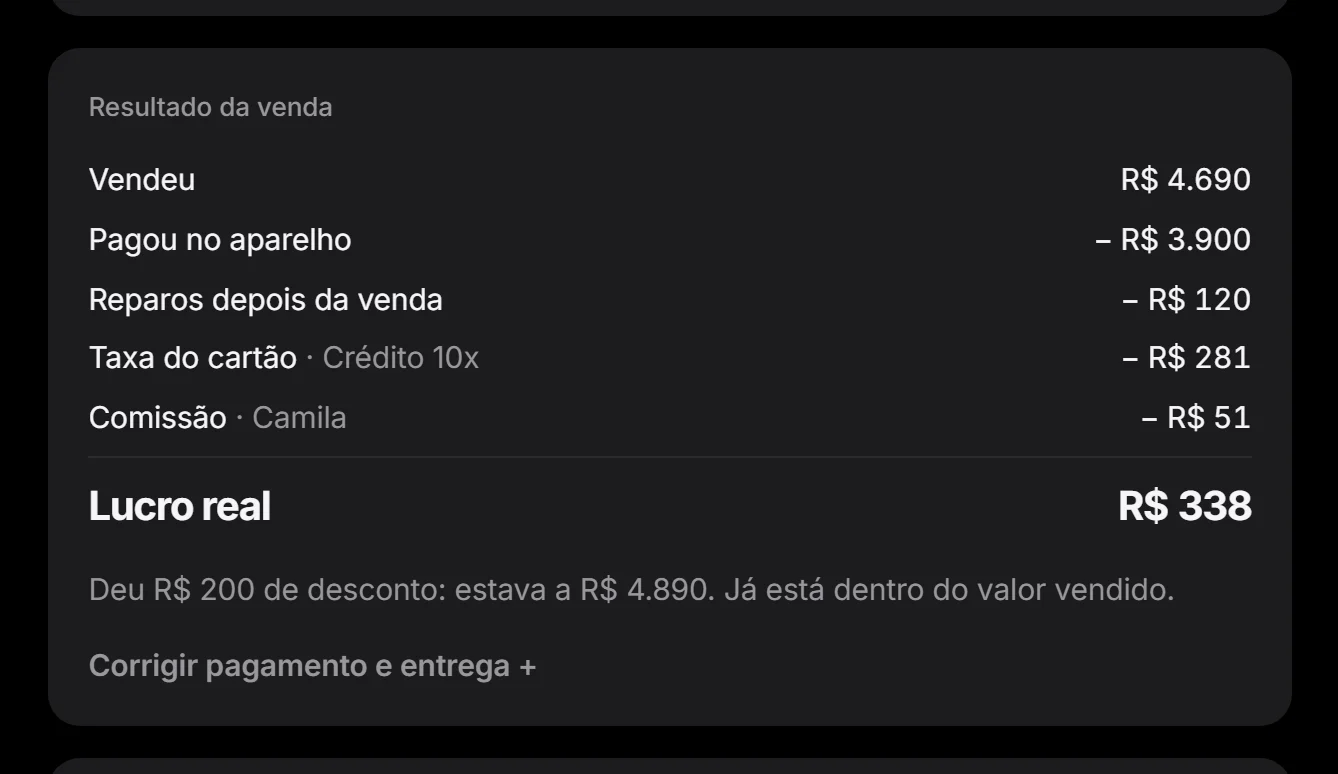
A conta completa
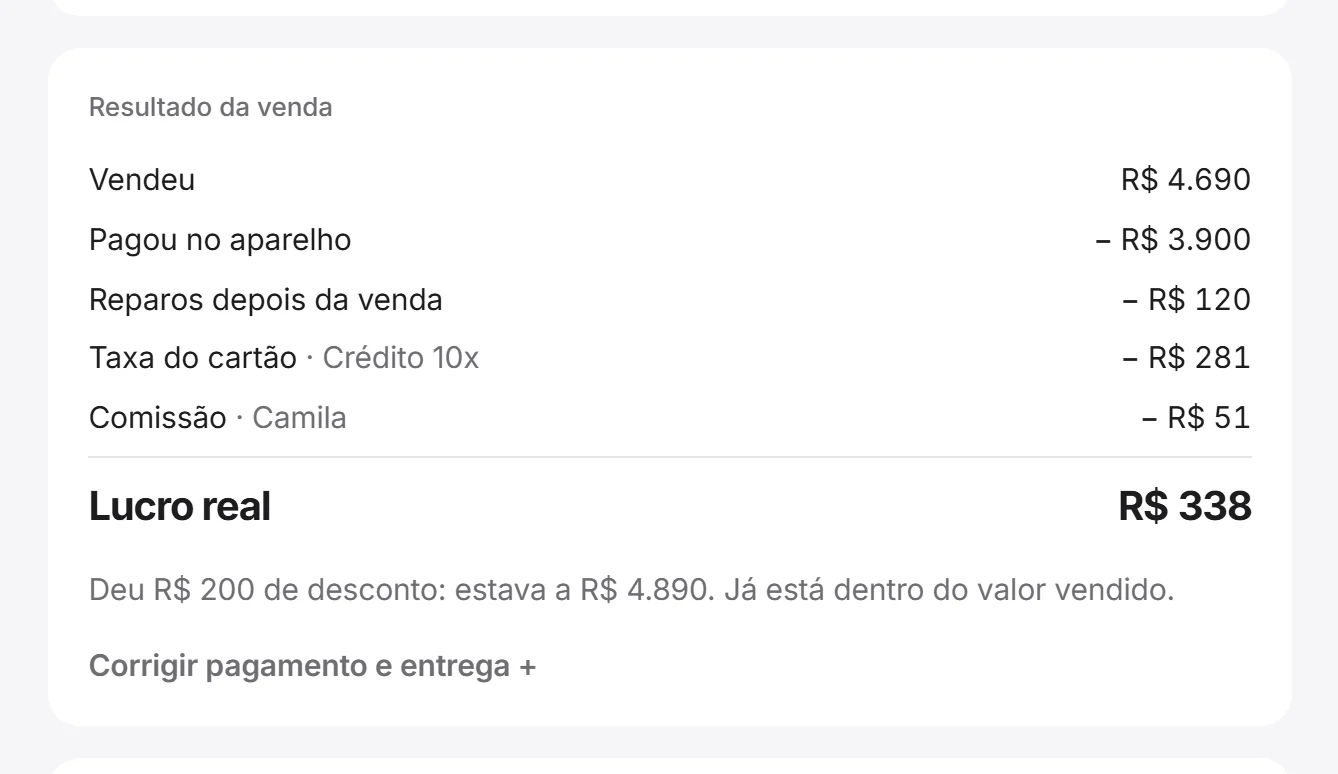
O lucro real de um aparelho vendido é o valor da venda menos tudo o que ele custou para a loja:
- Custo do aparelho: quanto a loja pagou nele, seja na compra do fornecedor ou no valor dado quando ele entrou na troca.
- Manutenção antes da venda: bateria, tela, peças e serviços para deixar o aparelho pronto para vender.
- Taxa da maquininha: o percentual do débito, do crédito na parcela escolhida ou do Pix pela maquininha, sobre o que passou nela.
- Comissão do vendedor: em percentual do lucro, da venda ou um valor fixo por aparelho, conforme a regra da loja.
- Entrega: o motoboy, quando a loja paga.
- Brinde: capinha, película, carregador ou cabo que saíram junto, pelo custo.
- Garantia depois da venda: se o cliente voltou e a loja pagou um reparo, esse valor também sai do lucro daquele aparelho.
Onde a conta costuma errar: o aparelho na troca
Em loja de iPhone, boa parte das vendas tem um aparelho usado como parte do pagamento. O jeito certo de contar é tratar a troca como dois aparelhos:
- O aparelho vendido tem como valor de venda o dinheiro recebido mais o valor dado na troca.
- O aparelho que entrou na troca vai para o estoque com custo igual ao valor dado por ele. Quando for vendido, terá o próprio lucro.
E um detalhe que muda o resultado: a taxa da maquininha incide só sobre o que passou na maquininha. O valor do aparelho da troca não paga taxa.
Um exemplo calculado
Um iPhone 15 Pro vendido por R$ 5.400. O cliente deu um iPhone 13 na troca, avaliado em R$ 2.100, e passou R$ 3.300 no cartão parcelado. O aparelho tinha custado R$ 4.150 e precisou de uma troca de bateria antes da venda. A comissão do vendedor é 10% do lucro.
| Venda (cartão + troca) | R$ 5.400 |
| Custo do aparelho | − R$ 4.150 |
| Troca de bateria | − R$ 180 |
| Maquininha (8% sobre R$ 3.300, a troca não paga taxa) | − R$ 264 |
| Comissão (10% do lucro antes dela) | − R$ 80,60 |
| Película e capinha de brinde | − R$ 25 |
| Lucro real do aparelho | R$ 700,40 |
Pela conta simples (venda menos compra), o lucro seria R$ 1.250. A diferença, R$ 549,60, é dinheiro que o dono acha que ganhou e não ganhou. E o iPhone 13 da troca entra no estoque custando R$ 2.100: o lucro dele aparece quando for vendido.
O que fica de fora desse número
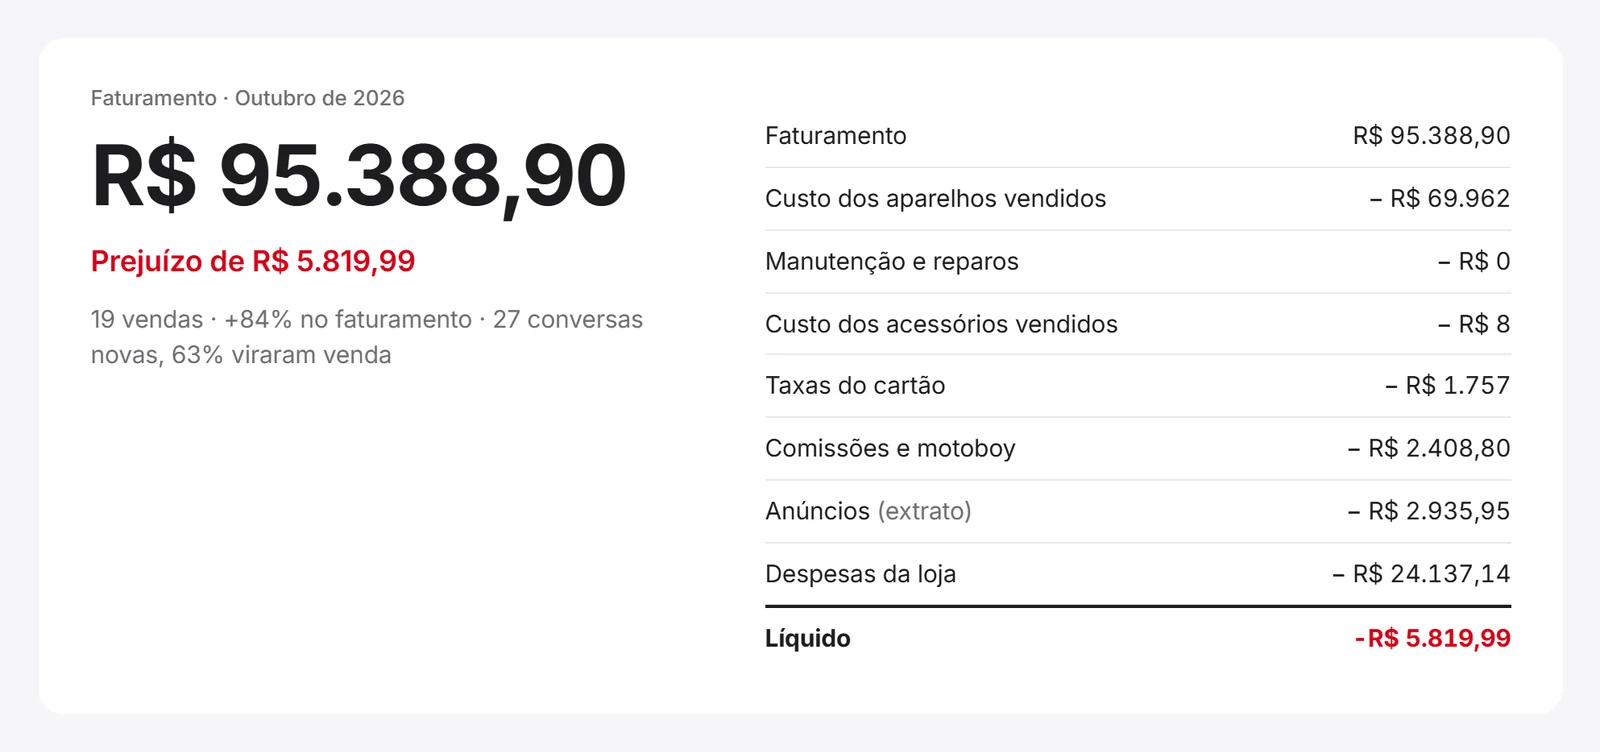
O lucro por aparelho não inclui as despesas fixas da loja, como aluguel, salários, contabilidade e sistemas. Elas entram no resultado do mês. Separar as duas coisas é o que permite ver quais modelos realmente pagam a conta.
Numa loja hipotética que vende 40 aparelhos no mês deixando em média R$ 400 cada, as vendas somam R$ 16 mil. Se as despesas do mês somam R$ 14 mil, sobram R$ 2 mil antes de outros ajustes. Faturamento alto não garante resultado alto. Essa é uma visão gerencial simplificada: o lucro líquido contábil depende do fechamento completo, com tributos e critérios corretos.
Onde a conta costuma contar duas vezes
Se você distribuiu o anúncio pelas vendas para comparar campanhas, ele já entrou na conta de cada aparelho. No fechamento do mês, não desconte de novo o mesmo total. O mesmo vale para salário rateado por aparelho e depois lançado inteiro no mês. O jeito mais simples é manter o lucro por aparelho sem ratear despesas fixas e descontá-las só no fechamento.
Também separe resultado de caixa. Comprar dez aparelhos tira dinheiro do caixa, mas o estoque parado não é custo de venda até ser vendido.
Faça a conta com os números da sua loja
Troque os valores pelos de uma venda de verdade. A parte no cartão é só o que passou na maquininha: se teve troca ou Pix, ponha só o resto. A conta é uma simulação gerencial, não o fechamento contábil.
Contribuição desta venda, depois da comissão
R$ 400,00
8,89% da venda
- Taxa do cartão
- R$ 135,00
- Tributos simulados
- R$ 180,00
- Base antes da comissão
- R$ 490,00
- Comissão
- R$ 90,00
- Depois do rateio de fixos
- R$ 400,00
Simulação gerencial com números de exemplo. Não é lucro líquido contábil nem folha de pagamento.
Margem e markup são a mesma coisa?
Não. Um aparelho comprado por R$ 3.000 e vendido por R$ 4.000 deixa R$ 1.000 de diferença: 25% sobre a venda (margem) e 33,33% sobre o custo (markup). Nenhum dos dois percentuais, sozinho, inclui os outros gastos da venda. Ao negociar preço ou comissão, diga sempre sobre qual base é o percentual. Para comparar modelos de comissão, veja o artigo de comissão de vendedor.
Referência: Sebrae, custos, margem de contribuição e formação de preço. Os exemplos numéricos desta página são fictícios.
Como o CRM eibenhaus faz essa conta
No CRM, cada aparelho tem a própria ficha pelo IMEI, com o custo de entrada e o histórico de manutenções. Na hora da venda, quem registra a venda marca a forma de pagamento, as parcelas e, se houver, o aparelho da troca. A partir daí:
- A taxa da maquininha sai da tabela da loja (débito, Pix e crédito de 1 a 21 vezes) e é calculada só sobre o que passou na maquininha.
- O aparelho da troca vira um aparelho novo no estoque, com custo igual ao valor da troca, e o valor da venda soma dinheiro e troca.
- A comissão é calculada pela regra de cada vendedor: percentual do lucro, da venda ou valor fixo.
- Brinde, entrega e reparos de garantia entram no custo do aparelho.


Com isso, o Financeiro mostra a margem por modelo: quanto cada modelo deixa depois de tudo, quantos dias leva para vender e quanto cada real investido nele devolve. O custo e o lucro só aparecem para o dono e para quem ele liberar; o vendedor não vê.
Lucro certo começa na conversa certa. Para não perder quem pediu preço e não voltou, veja o processo de follow-up de orçamento.