Artigos · O dinheiro de cada aparelho
iPhone usado na troca: como avaliar o custo e evitar uma margem falsa
Aceitar um iPhone na troca pode ajudar a fechar uma venda e trazer uma unidade interessante para o estoque. O risco aparece quando o valor oferecido ao cliente é decidido só para fazer a diferença “caber no bolso” e a loja esquece a conta da revenda.
Eibenhaus · 28/10/2026


O aparelho recebido não é dinheiro que já entrou. Ele precisa ser avaliado, preparado e vendido. Durante esse período, ocupa capital e pode gerar despesas.
Comece pelo que é provável recuperar na revenda
Estime um preço de venda compatível com modelo, capacidade, condição e mercado observado. Use referências comparáveis; não trate o maior preço anunciado como venda realizada.
Desconte os custos previstos de preparação, fretes, pagamento, tributos, comissão e outras despesas da operação. Depois considere a contribuição que precisa preservar e a incerteza da avaliação. Esse raciocínio dá um limite econômico para negociar; não garante que a unidade será vendida pelo valor estimado.
Um exemplo para enxergar o limite
Considere um seminovo que a loja espera revender por R$ 2.800. Em uma simulação, a preparação custa R$ 180, despesas variáveis da revenda somam R$ 220 e a contribuição desejada é R$ 400. Antes de ajustes por incerteza, o valor máximo de entrada seria R$ 2.000.
Se o vendedor oferece R$ 2.300 sem rever a conta, a contribuição projetada cai para R$ 100. A venda principal pode parecer boa enquanto a unidade recebida carrega o desconto escondido.
Esses valores são fictícios. Use as condições observadas e o histórico da própria loja, incluindo tempo em estoque e custos de pós-venda.
Faça a avaliação antes de confirmar o crédito
Registre condição física, funcionamento, bateria e intervenções identificáveis. Verifique identificação e procedência, a situação do IMEI e a liberação necessária para o uso do aparelho. Um resultado favorável numa consulta não substitui as demais verificações.
Explique ao cliente quando o valor informado é uma estimativa sujeita à avaliação. Documente a condição efetivamente aceita e os valores da operação. O cadastro por IMEI ajuda a manter essa informação ligada à unidade certa.
Não conte a troca duas vezes
Imagine uma venda de R$ 4.500 liquidada com R$ 2.500 em dinheiro e um aparelho reconhecido por R$ 2.000. Na visão gerencial simplificada, a receita dessa venda é R$ 4.500: não R$ 2.500 nem R$ 6.500. O aparelho recebido entra no estoque com o valor e os ajustes apropriados.
Quando ele for revendido, haverá outra venda e a baixa do seu custo. Não some o valor da troca como receita extra na primeira venda e mantenha o tratamento fiscal e contábil alinhado com a contabilidade.
Compare a previsão com a venda real
Depois da revenda, confira preço obtido, manutenção, prazo e despesas. Se um modelo demora muito para sair ou pede reparos acima do previsto, ajuste as próximas avaliações.
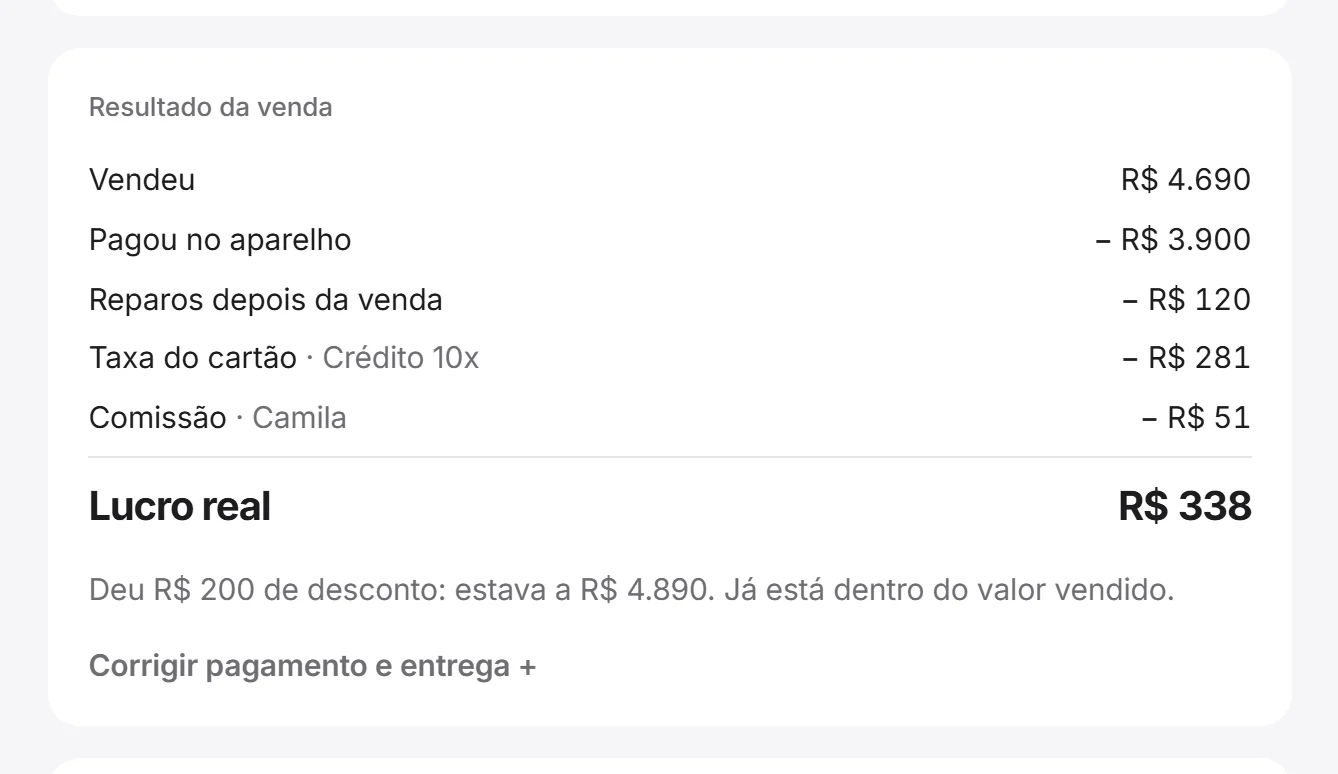
No CRM eibenhaus, o aparelho que entra na troca vira uma unidade própria no estoque, com custo igual ao valor dado por ele. O valor da venda soma o dinheiro e a troca, e a taxa da maquininha incide só sobre o que passou nela. Complete a leitura com o cálculo do lucro por aparelho. O objetivo é fechar a venda sem esconder um prejuízo no próximo item do estoque.
Referências de verificação do aparelho
Apple: comprar iPhone usado · Anatel: Celular Legal. Simulações gerenciais próprias; o registro fiscal depende da operação.